Penghasilan Kena Pajak – Saat melihat angka gaji kotor di surat kontrak kerja atau menghitung omzet usaha, kamu mungkin langsung berpikir semua uang itu akan dipotong pajak.
Nyatanya, pemerintah tidak langsung memungut Pajak Penghasilan dari total pendapatan kotormu begitu saja, melainkan memotongnya dulu dengan biaya pengurang dan batas kebutuhan hidup minimum.
Sisa penghasilan bersih setelah pengurangan inilah yang membuat pemahaman tentang penghasilan kena pajak adalah hal penting agar kamu tidak keliru menghitung pajak tahunan.
Yuk, baca artikel ini sampai tuntas untuk mengetahui apa itu Penghasilan Kena Pajak (PKP), bedanya dengan Penghasilan Tidak Kena Pajak (PTKP), unsur pembentuk, tarif, serta cara menghitungnya secara lengkap!
Daftar Isi
Apa Itu Penghasilan Kena Pajak (PKP)?
Penghasilan kena pajak adalah dasar penghitungan untuk menentukan besarnya Pajak Penghasilan (PPh) yang terutang dalam satu tahun pajak.
Bagi orang pribadi, nilainya diperoleh dari penghasilan neto dikurangi PTKP, sedangkan PKP badan usaha dihitung berdasarkan penghasilan neto fiskal setelah penyesuaian sesuai peraturan perpajakan.
Perbedaan PKP dan PTKP
PKP dan PTKP sering dianggap sama karena keduanya digunakan dalam penghitungan Pajak Penghasilan orang pribadi.
Padahal, keduanya merupakan hal yang berbeda jika dilihat dari 4 aspek berikut:
1. Fungsi dalam Perhitungan Pajak
PKP merupakan dasar pengenaan pajak yang dikalikan dengan tarif PPh untuk menentukan jumlah pajak terutang.
Sementara itu, PTKP berfungsi sebagai batas penghasilan yang tidak dikenai PPh bagi wajib pajak orang pribadi.
2. Status Pengenaan Tarif
Penghasilan yang sudah dikurangi PTKP dan menghasilkan PKP akan dikenai tarif PPh sesuai ketentuan yang berlaku.
Sebaliknya, jika penghasilan neto tidak melebihi PTKP, PKP menjadi nihil sehingga tidak ada PPh terutang dari penghasilan tersebut.
3. Faktor Penentu Besaran Nilai
Besaran PKP ditentukan oleh penghasilan neto setelah dikurangi biaya yang diperbolehkan dan PTKP bagi wajib pajak orang pribadi.
Sementara itu, nilai PTKP mengikuti status pernikahan serta jumlah tanggungan, dengan besaran dasar Rp54 juta dan tambahan Rp4,5 juta untuk status kawin maupun setiap tanggungan maksimal tiga orang.
4. Subjek yang Menggunakannya
PKP digunakan dalam penghitungan pajak wajib pajak orang pribadi maupun badan usaha, seperti PT, CV, dan firma.
Namun, pengurangan PTKP hanya berlaku bagi wajib pajak orang pribadi dan tidak diberikan kepada badan usaha.
Tabel Perbedaan PKP dan PTKP
Supaya lebih mudah membedakan keduanya, berikut Gramin sajikan rangkuman perbedaan PKP dan PTKP di atas dalam tabel sederhana ini!
| Aspek Perbedaan | PKP (Penghasilan Kena Pajak) | PTKP (Penghasilan Tidak Kena Pajak) |
| Fungsi | Dasar penghitungan PPh terutang | Batas penghasilan yang tidak dikenai PPh |
| Status Pengenaan Pajak | Menjadi dasar penerapan tarif PPh | Menjadi pengurang penghasilan neto |
| Faktor Penentu | Penghasilan neto dan biaya pengurang yang diakui | Status pernikahan dan jumlah tanggungan |
| Subjek Pengguna | Wajib pajak orang pribadi dan badan | Khusus wajib pajak orang pribadi |
Unsur Penghasilan Kena Pajak bagi Orang atau Pribadi
Bagi wajib pajak orang pribadi, penghitungan PKP dimulai dari total penghasilan selama satu tahun pajak.
Nilainya kemudian dikurangi beberapa komponen yang diperbolehkan sebelum menjadi dasar pengenaan pajak.
- Penghasilan Bruto: Mencakup seluruh pendapatan yang menjadi objek PPh, seperti gaji pokok, tunjangan, bonus, THR, komisi, uang lembur, dan honorarium yang diterima selama satu tahun.
- Biaya Pengurang yang Sah: Meliputi biaya jabatan sebesar 5% dari penghasilan bruto dengan batas maksimal Rp500.000 per bulan atau Rp6 juta per tahun, iuran pensiun atau jaminan hari tua tertentu, serta zakat melalui lembaga resmi sesuai ketentuan.
- Penghasilan Neto: Merupakan hasil pengurangan penghasilan bruto dengan seluruh biaya yang diakui sebagai pengurang pajak, kemudian digunakan untuk menghitung PKP setelah dikurangi PTKP.
- Pembulatan Nilai PKP: Setelah penghasilan neto dikurangi PTKP, hasilnya dibulatkan ke bawah hingga ribuan rupiah penuh sebelum dikalikan dengan tarif PPh yang berlaku.
Unsur Penghasilan Kena Pajak bagi Badan Usaha
Penghitungan PKP badan usaha menggunakan laba bersih yang telah disesuaikan dengan ketentuan fiskal. Prosesnya mencakup beberapa komponen berikut.
- Penghasilan Bruto Perusahaan: Berasal dari pendapatan usaha, seperti penjualan barang atau jasa, sewa, bunga, dan royalti yang menjadi objek PPh nonfinal, sebelum dikurangi biaya terkait kegiatan usaha.
- Koreksi Fiskal: Merupakan penyesuaian laporan keuangan komersial dengan aturan perpajakan, melalui koreksi positif yang menambah laba fiskal dan koreksi negatif yang menguranginya sesuai ketentuan.
- Kompensasi Kerugian Fiskal: Kerugian fiskal perusahaan dapat diperhitungkan untuk mengurangi laba fiskal selama lima tahun pajak berikutnya secara berturut-turut, selama memenuhi persyaratan perpajakan.
Tarif Pajak atas Penghasilan Kena Pajak
Setelah memperoleh nilai PKP, kamu dapat menentukan besarnya PPh terutang berdasarkan kategori wajib pajak. Tarif orang pribadi menggunakan sistem progresif, sedangkan badan usaha umumnya dikenai tarif khusus.
1. Tarif Wajib Pajak Orang Pribadi
Wajib pajak orang pribadi dalam negeri dikenai tarif progresif berdasarkan Pasal 17 UU PPh, mulai dari 5% hingga 35% sesuai lapisan PKP tahunan. Berikut pembagian tarifnya:
| Lapisan Penghasilan Kena Pajak | Tarif |
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta–Rp250 juta | 15% |
| Di atas Rp250 juta–Rp500 juta | 25% |
| Di atas Rp500 juta–Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Khusus karyawan, pemotongan PPh Pasal 21 bulanan menggunakan Tarif Efektif Rata-Rata (TER) sesuai kategori PTKP. Pada masa pajak terakhir, pajak dihitung kembali menggunakan tarif Pasal 17 berdasarkan PKP tahunan dan dikurangi pajak yang sudah dipotong.
2. Tarif Wajib Pajak Badan
Tarif umum PPh Badan sebesar 22% dari PKP, dengan fasilitas pengurangan tarif 50% berdasarkan Pasal 31E bagi badan dalam negeri yang memenuhi batas peredaran bruto tertentu.
Selain itu, wajib pajak yang memenuhi kriteria dapat menggunakan PPh Final 0,5% dari peredaran bruto berdasarkan PP Nomor 55 Tahun 2022 sebagaimana diubah dengan PP Nomor 20 Tahun 2026.
Cara Menghitung Penghasilan Kena Pajak
Penghitungan PKP dilakukan secara bertahap berdasarkan penghasilan dan biaya pengurang yang diakui dalam aturan perpajakan. Berikut langkah-langkahnya untuk wajib pajak orang pribadi dan badan usaha.
Cara Menghitung PKP Orang Pribadi
Untuk wajib pajak perorangan atau karyawan, kamu dapat mengikuti empat langkah berikut untuk memperoleh PKP tahunan.
1. Hitung Total Penghasilan Bruto Setahun
Jumlahkan seluruh gaji, tunjangan, bonus, THR, dan pendapatan tambahan selama setahun; misalnya, gaji Rp10 juta per bulan menghasilkan bruto Rp120 juta setahun.
2. Kurangi dengan Biaya Pengurang yang Sah
Kurangi bruto dengan biaya jabatan, iuran yang memenuhi ketentuan, dan pengurang lainnya; dengan biaya jabatan maksimal Rp6 juta, penghasilan neto menjadi Rp114 juta.
3. Kurangi Penghasilan Neto dengan Nilai PTKP
Kurangi penghasilan neto dengan PTKP sesuai statusmu; untuk status TK/0, penghasilan neto Rp114 juta dikurangi PTKP Rp54 juta menghasilkan PKP Rp60 juta.
4. Bulatkan Nilai PKP dan Kalikan Tarif Pajak
Terapkan tarif progresif Pasal 17 pada PKP yang telah dibulatkan; untuk PKP Rp60 juta, PPh terutang sebesar 5% atau Rp3 juta setahun sebelum kredit pajak.
Cara Menghitung PKP Badan Usaha
Penghitungan PKP perusahaan dilakukan melalui laporan keuangan yang disesuaikan dengan ketentuan perpajakan. Berikut tiga langkah utamanya.
1. Hitung Total Pendapatan Bruto Perusahaan
Jumlahkan pendapatan usaha selama setahun, seperti penjualan barang, jasa, sewa, dan royalti yang menjadi objek PPh nonfinal.
2. Kurangi dengan Biaya Operasional yang Diakui
Kurangi pendapatan bruto dengan biaya usaha yang diperbolehkan, seperti bahan baku, gaji, listrik, sewa kantor, penyusutan, dan administrasi.
3. Lakukan Koreksi Fiskal dan Kompensasi Kerugian
Sesuaikan laba komersial melalui koreksi fiskal dan kompensasikan kerugian sebelumnya jika memenuhi ketentuan; hasilnya menjadi PKP badan untuk menghitung PPh terutang.
Manfaat Memahami Penghasilan Kena Pajak dengan Benar
Memahami cara kerja PKP sejak dini membantu kamu mengenali kewajiban perpajakan sekaligus mengatur keuangan dengan lebih terencana. Pengetahuan ini juga memberikan beberapa manfaat praktis, baik bagi karyawan maupun pemilik usaha.
- Memastikan Ketepatan Potongan Pajak di Slip Gaji: Kamu dapat memeriksa kesesuaian potongan PPh 21 dengan penghasilan dan status PTKP agar kesalahan perhitungan bisa segera diperbaiki.
- Menghindari Risiko Denda dan Sanksi Perpajakan: Pemahaman PKP membantu kamu mengisi dan melaporkan SPT Tahunan secara lebih tepat sehingga mengurangi risiko kesalahan pelaporan maupun kurang bayar.
- Menyusun Perencanaan Keuangan Lebih Akurat: Mengetahui penghasilan setelah memperhitungkan pajak membantumu mengatur pengeluaran rutin, dana darurat, dan target tabungan.
- Mengoptimalkan Komponen Pengurang Pajak yang Sah: Kamu dapat memanfaatkan biaya dan iuran yang diakui sebagai pengurang penghasilan sesuai aturan tanpa melakukan pengurangan yang tidak diperbolehkan.
- Menjaga Arus Kas dan Kepatuhan Bisnis: Bagi pemilik usaha, pemahaman laba fiskal dan kompensasi kerugian membantu memperkirakan kewajiban PPh Badan serta mengelola arus kas perusahaan.
Penuhi Kewajiban Pajak Penghasilan secara Tepat!
Sekarang kamu sudah tahu bahwa penghasilan kena pajak adalah pendapatan bersih setelah dikurangi biaya pengurang yang sah dan batas PTKP.
Jika kamu teliti memisahkan mana pendapatan kotor dan mana pengurangnya, hitungan pajak tahunanmu pun akan jauh lebih akurat.
Yuk, cek bukti potong PPh 21 milikmu hari ini untuk melihat apakah data tanggungan dan pengurangnya sudah sesuai atau belum!
Penulis: Ivory Ayeisha
Rekomendasi Buku Pajak Terbaik
1. Pajak Penghasilan: Teori, Kasus, dan Praktik
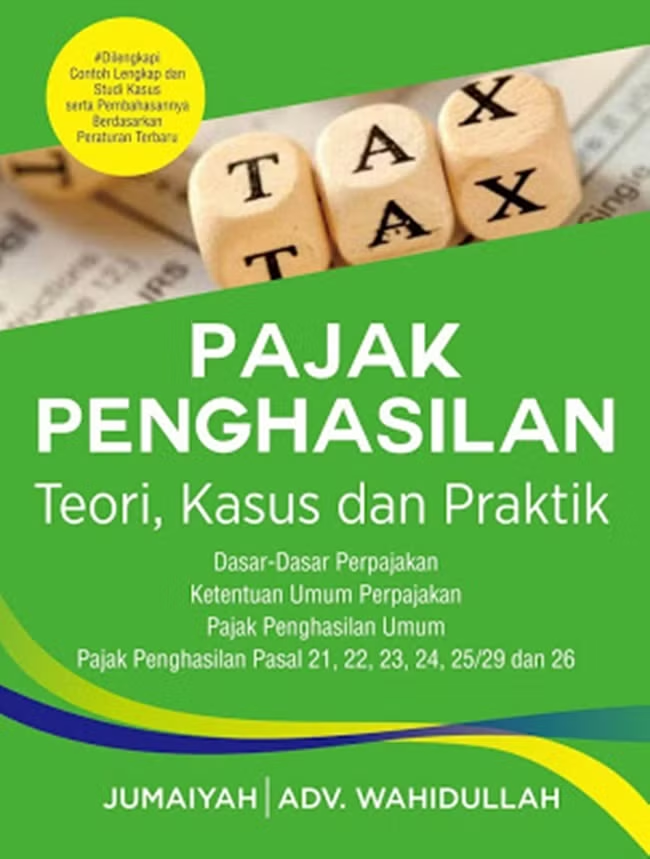

Buku ini mengajakmu memahami perpajakan secara lebih praktis, khususnya mengenai cara menghitung, menyetorkan, dan melaporkan Pajak Penghasilan (PPh) sesuai peraturan yang berlaku.
Pembahasannya mencakup dasar-dasar perpajakan, ketentuan umum, hingga berbagai jenis PPh, seperti Pasal 21, 22, 23, 24, 25, 29, dan 26.
Dilengkapi contoh perhitungan, studi kasus, bukti potong, serta kode billing, buku karya Jumaiyah dan Wahidullah ini cocok menjadi referensi bagi mahasiswa, pengajar, praktisi, maupun wajib pajak orang pribadi dan badan.
2. Pengantar Ilmu Hukum Pajak
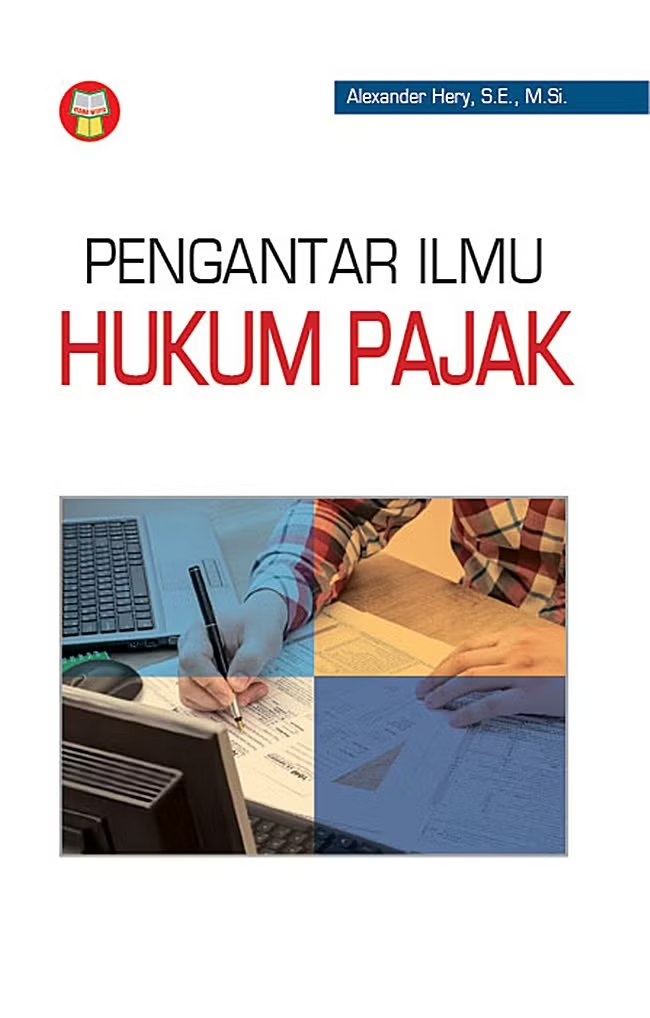
Buku ini membahas berbagai aspek hukum perpajakan, mulai dari sejarah dan teori pemungutan pajak, subjek dan objek pajak, utang pajak, hingga proses pembayaran, pelaporan, pemeriksaan, serta penyidikan pajak.
Dengan bahasa yang sederhana dan pembahasan yang sistematis, buku ini dapat membantu mahasiswa maupun pembaca umum mengenal hukum pajak sebagai dasar pelaksanaan kewajiban perpajakan.
3. Pembaruan Hukum Pajak Edisi Terbaru
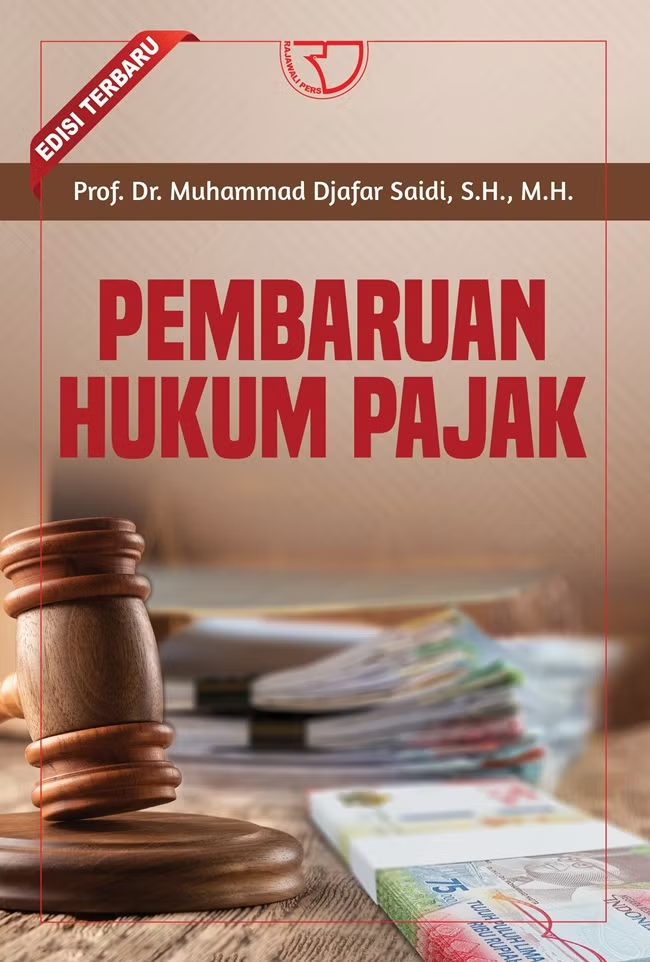
Ingin memahami hukum pajak dari sudut pandang yang lebih mendalam? Buku ini mengulas kedudukan hukum pajak sebagai bidang ilmu hukum tersendiri sekaligus membahas pelaksanaan ketentuan perpajakan berdasarkan Pasal 23A UUD 1945.
Materinya mencakup wajib pajak, objek dan tarif pajak, pejabat pajak, faktur pajak, utang dan penagihan pajak, pemeriksaan, sanksi administrasi, hingga pajak ganda dan pengampunan pajak.
4. Hukum Pajak
Memahami pajak tidak cukup hanya dengan mengetahui jenis pungutan dan cara membayarnya, tetapi kamu juga perlu mengenal aturan yang mengatur hubungan antara pemerintah dan wajib pajak.
Melalui buku karya Adrian Sutedi ini, kamu akan mempelajari sejarah perpajakan Indonesia, asas dan fungsi pajak, subjek serta objek pajak, sistem pemungutan, hingga sanksi dan penyelesaian sengketa perpajakan.
Buku ini juga membahas perbandingan sistem pajak di beberapa negara sehingga dapat menjadi bahan referensi bagi mahasiswa, praktisi hukum, peneliti, akademisi, dan aparat pemerintahan.
5. Pengantar Hukum Pajak
Buku ini memperkenalkan dasar-dasar hukum pajak, terutama mengenai hak dan kewajiban wajib pajak serta hubungannya dengan pemerintah sebagai pihak pemungut pajak.
Kamu akan mempelajari berbagai ketentuan penting, mulai dari penentuan subjek dan objek pajak, timbul dan hapusnya utang pajak, proses penagihan, hingga mekanisme pengajuan keberatan dan banding di peradilan pajak.
Pembahasannya cocok dijadikan pedoman bagi mahasiswa hukum, ekonomi, dan pemerintahan, pegawai perpajakan, praktisi, maupun pelaku usaha yang ingin memahami kewajiban pajaknya.
–
- Barang Setengah Jadi
- Bunga Tunggal
- Contoh Ilmu Ekonomi Deskriptif
- Contoh Mobilitas Sosial Sinking
- Contoh Rencana Anggaran Event
- Contoh Target Penjualan
- Dasar Hukum Asuransi Syariah
- Faktor Pendorong Globalisasi
- Ilmu Ekonomi Deskriptif
- Invisible Hand dalam Teori Ekonomi
- Jenis Kebutuhan dan Contohnya
- Masalah Pokok Ekonomi Klasik
- Merkantilisme
- Pajak Objektif dan Subjektif
- Pasar Monopsoni
- Penghasilan Kena Pajak
- Perbedaan LRT dan MRT
- Pergeseran Kurva Permintaan
- Rencana Strategis
- Rumus Pendekatan Produksi
- Tarif Pajak Progresif
- Usaha Peningkatan Hasil Agraris
- Rumus Pertumbuhan Ekonomi