Perbedaan Pajak Subjektif dan Objektif – Tanpa sadar, kamu sebenarnya hampir setiap hari berhadapan dengan pajak, mulai dari membayar struk belanja di minimarket sampai melihat potongan rutin di slip gaji.
Lucunya, dua orang dengan gaji yang sama persis bisa mendapat potongan pajak penghasilan yang berbeda, padahal mereka membayar pajak yang sama saat membeli barang serupa di toko.
Perbedaan itu muncul karena pemerintah memang membedakan cara menghitung pajak berdasarkan siapa yang membayar dan apa barang yang dibeli.
Yuk, baca artikel ini sampai tuntas untuk memahami perbedaan pajak subjektif dan objektif mulai dari arti, contoh nyata, sampai siapa saja yang wajib membayarnya!
Daftar Isi
Pengertian Pajak Subjektif
Pajak subjektif adalah jenis pajak yang dikenakan dengan melihat kondisi pribadi atau kemampuan ekonomi wajib pajak sebagai pihak yang membayar.
Artinya, besar kecilnya pajak bisa dipengaruhi oleh hal seperti penghasilan bersih, status pernikahan, dan jumlah tanggungan keluarga sesuai aturan yang berlaku.
Apa Itu Pajak Objektif?
Sebaliknya, pajak objektif adalah jenis pajak yang dikenakan berdasarkan objek, barang, jasa, atau kejadian ekonomi tanpa melihat kondisi pribadi pembayarnya.
Selama suatu transaksi atau objek memenuhi syarat sebagai objek pajak, kewajiban tersebut bisa muncul sesuai tarif dan aturan yang berlaku.
Perbedaan Pajak Subjektif dan Pajak Objektif
Kedua jenis pajak ini punya dasar pengenaan yang berbeda walaupun keduanya menjadi kewajiban masyarakat. Berikut 6 hal yang bisa kamu pakai untuk memahami perbedaannya.
1. Fokus Penilaian Pajak
Pajak subjektif berfokus pada pihak yang membayar dengan mempertimbangkan kondisi wajib pajak, seperti penghasilan dan status keluarga.
Sebaliknya, pajak objektif berfokus pada barang, jasa, kepemilikan properti, atau dokumen yang dikenai pajak.
2. Dasar Penentuan Tarif
Besaran pajak subjektif seperti PPh orang pribadi dihitung berdasarkan penghasilan kena pajak setelah menghitung PTKP dan pengurang lainnya.
Sementara itu, pajak objektif ditentukan berdasarkan nilai atau sifat objek dan transaksi yang dikenai pajak, bukan penghasilan pembelinya.
3. Pengaruh Tanggungan Keluarga
Status pernikahan dan jumlah tanggungan bisa memengaruhi besar PTKP (Penghasilan Tidak Kena Pajak) sehingga dua orang dengan penghasilan sama bisa membayar PPh (Pajak Penghasilan) berbeda jumlahnya.
Namun, pembelian barang kena pajak dengan nilai transaksi sama pada dasarnya dikenai PPN (Pajak Pertambahan Nilai) sesuai aturan tanpa melihat jumlah tanggungan pembelinya.
4. Waktu Pemungutan Pajak
PPh biasanya dihitung berdasarkan penghasilan dalam periode atau tahun pajak sehingga pembayaran dan pelaporannya mengikuti waktu yang ditentukan.
Sebaliknya, pajak objektif bisa muncul saat transaksi atau kejadian kena pajak terjadi, tapi beberapa jenis seperti PBB (Pajak Bumi dan Bangunan) tetap harus dibayar secara rutin.
5. Prinsip Keadilan Ekonomi
Pajak subjektif melihat kemampuan ekonomi wajib pajak, salah satunya lewat tarif progresif PPh orang pribadi yang naik seiring bertambahnya penghasilan kena pajak.
Sementara itu, pajak objektif ditentukan berdasarkan objek atau transaksi tanpa memakai kondisi pribadi pembeli sebagai dasar utama pajak.
6. Masa Berlakunya Kewajiban Pajak
Kewajiban pajak subjektif mulai dan berakhir berdasarkan status seseorang atau badan sebagai subjek pajak sesuai aturan perpajakan.
Sementara itu, kewajiban pajak objektif terkait dengan keberadaan objek atau terjadinya kejadian kena pajak, seperti transaksi jual beli atau kepemilikan tanah dan bangunan.
Tabel Perbedaan Pajak Subjektif dan Pajak Objektif
Untuk memudahkan kamu memahami perbedaannya, berikut rangkuman karakteristik pajak subjektif dan objektif berdasarkan enam aspek utama.
| Aspek Perbedaan | Pajak Subjektif | Pajak Objektif |
| Fokus Penilaian | Kondisi wajib pajak | Barang, jasa, atau transaksi |
| Dasar Penentuan Tarif | Penghasilan dan PTKP | Nilai atau karakteristik objek pajak |
| Tanggungan Keluarga | Memengaruhi besaran pajak melalui PTKP | Tidak memengaruhi pengenaan pajak |
| Waktu Pemungutan | Berdasarkan periode atau tahun pajak | Saat transaksi atau peristiwa kena pajak terjadi |
| Prinsip Keadilan | Mempertimbangkan kemampuan ekonomi | Berdasarkan objek atau transaksi |
| Masa Kewajiban | Mengikuti status sebagai subjek pajak | Mengikuti keberadaan objek atau peristiwa kena pajak |
Contoh Pajak Subjektif
Pajak Penghasilan (PPh) adalah salah satu contoh utama pajak subjektif di Indonesia. Pajak ini dikenakan atas penghasilan orang pribadi maupun badan dengan perhitungan sesuai aturan yang berlaku.
1. PPh Pasal 21
PPh Pasal 21 dikenakan atas penghasilan orang pribadi dari pekerjaan, jasa, atau kegiatan, seperti gaji, upah, tunjangan, dan honorarium.
Perhitungannya juga bisa melihat status PTKP berdasarkan kondisi perkawinan dan jumlah tanggungan wajib pajak.
2. PPh Pasal 15, Pasal 22, dan Pasal 23
PPh Pasal 15 mencakup penghasilan dari industri pelayaran dan penerbangan, PPh Pasal 22 terkait transaksi impor atau pembelian barang tertentu, sedangkan PPh Pasal 23 mencakup dividen, bunga, royalti, sewa, dan jasa tertentu.
Pada transaksi yang memenuhi aturan, pihak yang ditunjuk wajib melakukan pemotongan atau pemungutan pajak sesuai peraturan.
3. PPh Badan
PPh Badan merupakan pajak penghasilan yang dikenakan kepada badan usaha atau perusahaan yang menjadi subjek pajak di Indonesia.
Perhitungannya didasarkan pada penghasilan kena pajak setelah memperhitungkan biaya dan penyesuaian sesuai ketentuan perpajakan.
Contoh Pajak Objektif
Pajak objektif dikenakan berdasarkan barang, jasa, kepemilikan, atau dokumen yang memenuhi syarat sebagai objek pajak. Berikut beberapa contoh penerapannya dalam kehidupan sehari-hari.
1. Pajak Pertambahan Nilai (PPN)
PPN dikenakan atas konsumsi Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) di dalam daerah pabean sesuai aturan yang berlaku.
Contohnya, pembelian barang elektronik yang termasuk BKP bisa dikenai PPN tanpa melihat pekerjaan, penghasilan, atau kondisi keluarga pembelinya.
2. Pajak Penjualan atas Barang Mewah (PPnBM)
PPnBM merupakan pungutan tambahan atas penyerahan atau impor barang kena pajak tertentu yang tergolong mewah.
Pengenaan dan tarifnya mengikuti kategori serta sifat barang yang ditetapkan dalam peraturan, bukan tingkat penghasilan pembelinya.
3. Pajak Bumi dan Bangunan (PBB) serta Bea Meterai
PBB dikenakan atas kepemilikan, penguasaan, atau pemanfaatan tanah dan bangunan yang memenuhi syarat sebagai objek pajak.
Sementara itu, Bea Meterai dikenakan atas dokumen tertentu, seperti surat perjanjian atau dokumen yang dipakai sebagai alat bukti sesuai aturan undang-undang.
Siapa yang Memiliki Kewajiban Pajak Subjektif?
Pihak yang menjadi subjek pajak subjektif harus memenuhi aturan tentang status subjek pajak dan kewajiban objektifnya. Berikut beberapa pihak yang termasuk dalam kategori tersebut.
- Orang Pribadi Dalam Negeri: Individu yang tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam waktu 12 bulan, atau berada di Indonesia dalam tahun pajak dengan niat menetap.
- Badan Dalam Negeri: Badan seperti PT, CV, koperasi, dan yayasan yang didirikan atau berkedudukan di Indonesia, dengan kewajiban pajak subjektif mulai sejak didirikan atau berkedudukan di Indonesia.
- Orang Pribadi atau Badan Luar Negeri melalui Bentuk Usaha Tetap (BUT): Pihak luar negeri yang menjalankan usaha atau kegiatan lewat BUT di Indonesia, dengan kewajiban pajak subjektif selama kegiatan itu berlangsung.
- Orang Pribadi atau Badan Luar Negeri Non-BUT: Pihak luar negeri yang tidak punya BUT, tapi menerima atau memperoleh penghasilan dari Indonesia, dengan kewajiban pajak subjektif selama dapat penghasilan itu.
- Warisan Belum Terbagi: Harta warisan yang belum dibagi kepada ahli waris dan dianggap sebagai satu subjek pajak sampai seluruh warisan selesai dibagikan.
Kapan Kewajiban Pajak Subjektif Dimulai dan Berakhir?
Berdasarkan Pasal 2A Undang-Undang Pajak Penghasilan, awal dan akhir kewajiban pajak subjektif berbeda sesuai jenis wajib pajak. Berikut penjelasannya:
- Orang Pribadi Dalam Negeri: Kewajiban pajak mulai sejak lahir, berada, atau berniat menetap di Indonesia, lalu berakhir saat meninggal dunia atau meninggalkan Indonesia selamanya.
- Badan Dalam Negeri: Kewajiban pajak mulai sejak badan didirikan atau berkedudukan di Indonesia dan berakhir saat badan dibubarkan.
- Orang Pribadi atau Badan Luar Negeri melalui Bentuk Usaha Tetap (BUT): Kewajiban pajak mulai sejak mulai menjalankan usaha atau kegiatan lewat BUT di Indonesia dan berakhir saat kegiatan itu dihentikan.
- Orang Pribadi atau Badan Luar Negeri Non-BUT: Kewajiban pajak mulai saat menerima atau memperoleh penghasilan dari Indonesia dan berakhir saat tidak lagi dapat penghasilan itu.
- Warisan Belum Terbagi: Kewajiban pajak mulai sejak warisan menjadi satu kesatuan yang belum dibagi dan berakhir setelah seluruh harta warisan diserahkan ke ahli waris.Mengapa Pajak Subjektif dan Objektif Sama-Sama Penting?
Kenali Jenis Pajak agar Lebih Bijak Mengelola Keuangan
Singkatnya, pajak subjektif melihat kondisi pribadi dan penghasilanmu, sedangkan pajak objektif hanya fokus pada barang, jasa, atau transaksi yang dilakukan.
Setelah tahu perbedaan pajak subjektif dan objektif, kamu tidak perlu lagi bingung saat melihat rincian pajak di berbagai dokumen keuangan.
Yuk, mulai perhatikan rincian pajak di slip gaji dan struk belanjamu hari ini! Untuk melihat ke mana larinya uang yang kamu bayarkan!
Penulis: Ivory Ayeisha
Rekomendasi Buku Pajak Terbaik
1. Pajak Penghasilan: Teori, Kasus, dan Praktik
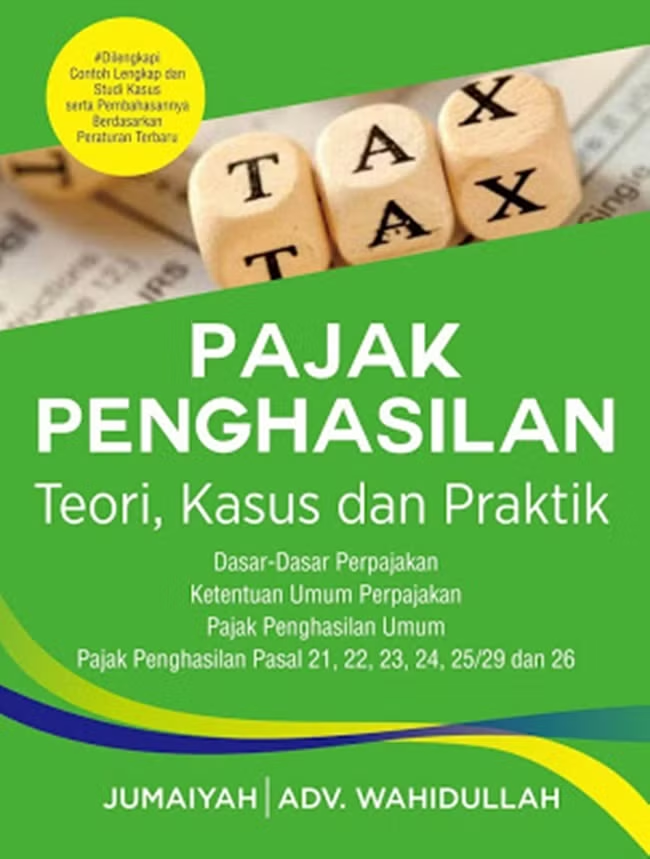

Buku ini mengajakmu memahami perpajakan secara lebih praktis, khususnya mengenai cara menghitung, menyetorkan, dan melaporkan Pajak Penghasilan (PPh) sesuai peraturan yang berlaku.
Pembahasannya mencakup dasar-dasar perpajakan, ketentuan umum, hingga berbagai jenis PPh, seperti Pasal 21, 22, 23, 24, 25, 29, dan 26.
Dilengkapi contoh perhitungan, studi kasus, bukti potong, serta kode billing, buku karya Jumaiyah dan Wahidullah ini cocok menjadi referensi bagi mahasiswa, pengajar, praktisi, maupun wajib pajak orang pribadi dan badan.
2. Pengantar Ilmu Hukum Pajak
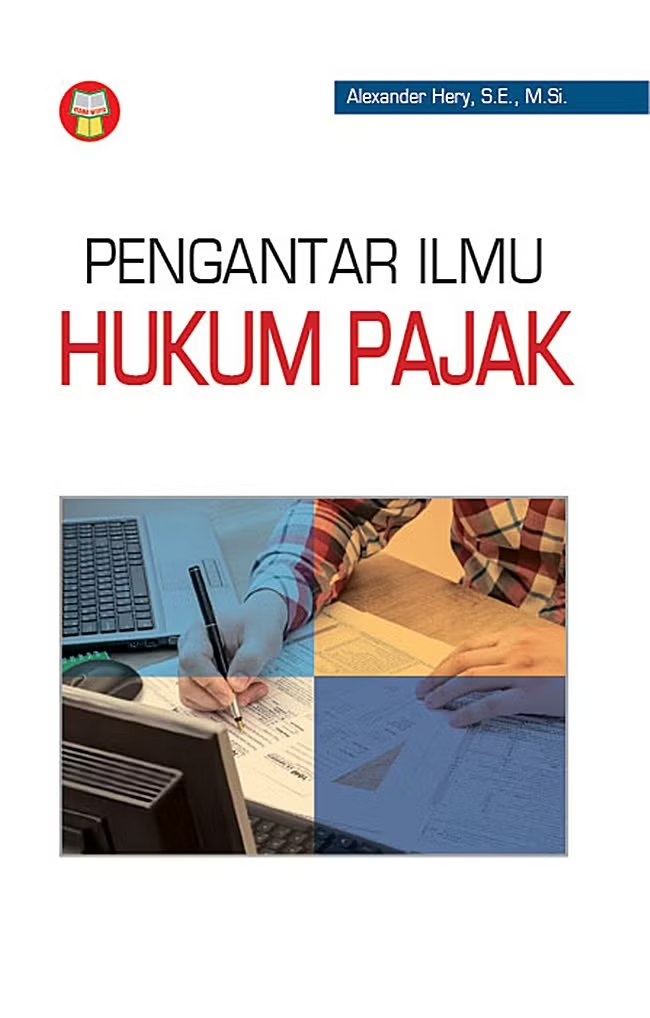
Buku ini membahas berbagai aspek hukum perpajakan, mulai dari sejarah dan teori pemungutan pajak, subjek dan objek pajak, utang pajak, hingga proses pembayaran, pelaporan, pemeriksaan, serta penyidikan pajak.
Dengan bahasa yang sederhana dan pembahasan yang sistematis, buku ini dapat membantu mahasiswa maupun pembaca umum mengenal hukum pajak sebagai dasar pelaksanaan kewajiban perpajakan.
3. Pembaruan Hukum Pajak Edisi Terbaru
Ingin memahami hukum pajak dari sudut pandang yang lebih mendalam? Buku ini mengulas kedudukan hukum pajak sebagai bidang ilmu hukum tersendiri sekaligus membahas pelaksanaan ketentuan perpajakan berdasarkan Pasal 23A UUD 1945.
Materinya mencakup wajib pajak, objek dan tarif pajak, pejabat pajak, faktur pajak, utang dan penagihan pajak, pemeriksaan, sanksi administrasi, hingga pajak ganda dan pengampunan pajak.
4. Hukum Pajak
Memahami pajak tidak cukup hanya dengan mengetahui jenis pungutan dan cara membayarnya, tetapi kamu juga perlu mengenal aturan yang mengatur hubungan antara pemerintah dan wajib pajak.
Melalui buku karya Adrian Sutedi ini, kamu akan mempelajari sejarah perpajakan Indonesia, asas dan fungsi pajak, subjek serta objek pajak, sistem pemungutan, hingga sanksi dan penyelesaian sengketa perpajakan.
Buku ini juga membahas perbandingan sistem pajak di beberapa negara sehingga dapat menjadi bahan referensi bagi mahasiswa, praktisi hukum, peneliti, akademisi, dan aparat pemerintahan.
5. Pengantar Hukum Pajak
Buku ini memperkenalkan dasar-dasar hukum pajak, terutama mengenai hak dan kewajiban wajib pajak serta hubungannya dengan pemerintah sebagai pihak pemungut pajak.
Kamu akan mempelajari berbagai ketentuan penting, mulai dari penentuan subjek dan objek pajak, timbul dan hapusnya utang pajak, proses penagihan, hingga mekanisme pengajuan keberatan dan banding di peradilan pajak.
Pembahasannya cocok dijadikan pedoman bagi mahasiswa hukum, ekonomi, dan pemerintahan, pegawai perpajakan, praktisi, maupun pelaku usaha yang ingin memahami kewajiban pajaknya.
–
- Barang Setengah Jadi
- Bunga Tunggal
- Contoh Ilmu Ekonomi Deskriptif
- Contoh Mobilitas Sosial Sinking
- Contoh Rencana Anggaran Event
- Contoh Target Penjualan
- Dasar Hukum Asuransi Syariah
- Faktor Pendorong Globalisasi
- Ilmu Ekonomi Deskriptif
- Invisible Hand dalam Teori Ekonomi
- Jenis Kebutuhan dan Contohnya
- Masalah Pokok Ekonomi Klasik
- Merkantilisme
- Pajak Objektif dan Subjektif
- Pasar Monopsoni
- Penghasilan Kena Pajak
- Perbedaan LRT dan MRT
- Pergeseran Kurva Permintaan
- Rencana Strategis
- Rumus Pendekatan Produksi
- Tarif Pajak Progresif
- Usaha Peningkatan Hasil Agraris
- Rumus Pertumbuhan Ekonomi