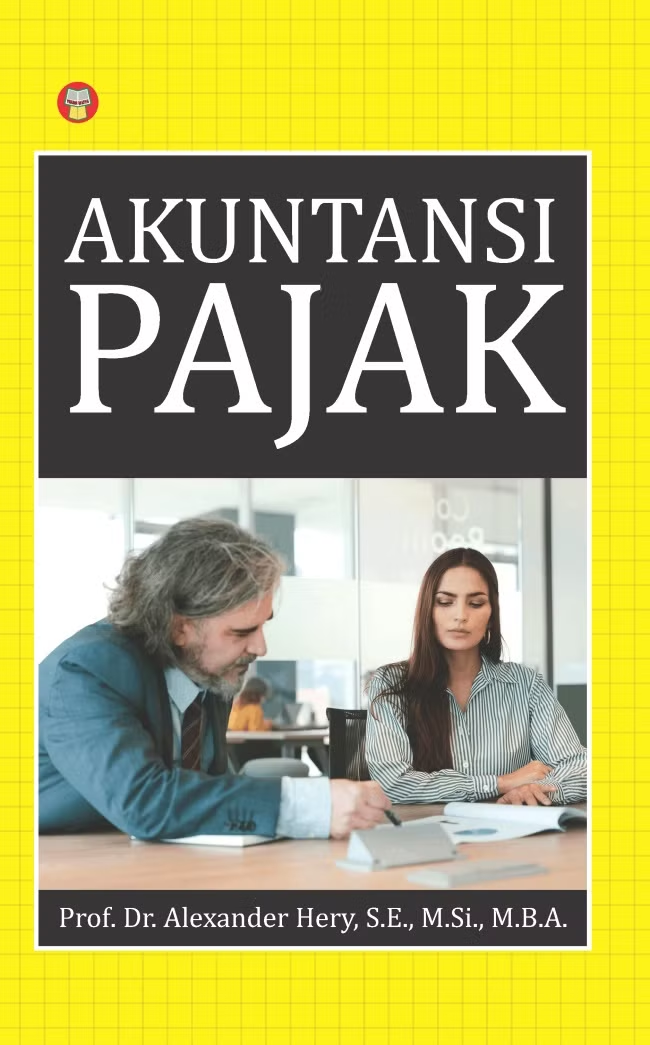
Prof. Dr. Alexander Hery, S.E., M.Si., M.B.A.
Akuntansi Pajak
Format Buku
Deskripsi
Dari sisi akuntansi komersial, Pernyataan Standar Akuntansi Keuangan (PSAK) No. 1 menjelaskan bahwa tujuan laporan keuangan adalah menyediakan informasi yang menyangkut posisi keuangan, kinerja, serta perubahan posisi keuangan suatu perusahaan yang bermanfaat bagi sejumlah besar pemakai dalam pengambilan keputusan.
Dari sisi akuntansi pajak, pengertian pembukuan sesuai dengan Pasal 1 Angka (29) Undang-Undang KUP (Ketentuan Umum dan Tata Cara Perpajakan) Nomor 7 Tahun 2021 adalah suatu proses pencatatan yang dilakukan secara teratur untuk mengumpulkan data dan informasi keuangan, yang meliputi aset, utang, modal, pendapatan, dan beban, serta jumlah harga perolehan dan penyerahan barang dan jasa, yang diikuti dengan penyusunan laporan keuangan berupa neraca (laporan posisi keuangan) dan laporan laba rugi untuk periode tahun pajak bersangkutan. Laporan keuangan tersebut wajib dilampirkan dalam penyampaian Surat Pemberitahuan (SPT) Tahunan sesuai dengan Pasal 4 ayat (4), (4a), dan (4b) Undang-Undang KUP.
***
Pernahkah Anda terpikir betapa menariknya dunia yang terbuka lebar lewat lembaran buku? Membaca bukan hanya kegiatan rutin, tetapi juga petualangan tak terbatas ke dalam imajinasi dan pengetahuan.
Membaca mengasah pikiran, membuka wawasan, dan memperkaya kosakata. Ini adalah pintu menuju dunia di luar kita yang tak terbatas.
Tetapkan waktu khusus untuk membaca setiap hari. Dari membaca sebelum tidur hingga menyempatkan waktu di pagi hari, kebiasaan membaca dapat dibentuk dengan konsistensi.
Pilih buku sesuai minat dan level literasi. Mulailah dengan buku yang sesuai dengan keinginan dan kemampuan membaca.
Temukan tempat yang tenang dan nyaman untuk membaca. Lampu yang cukup, kursi yang nyaman, dan sedikit musik pelataran bisa menciptakan pengalaman membaca yang lebih baik.
Buat catatan atau jurnal tentang buku yang telah Anda baca. Tuliskan pemikiran, kesan, dan pelajaran yang Anda dapatkan.
Baca Selengkapnya
Detail Buku